Pedir un demo
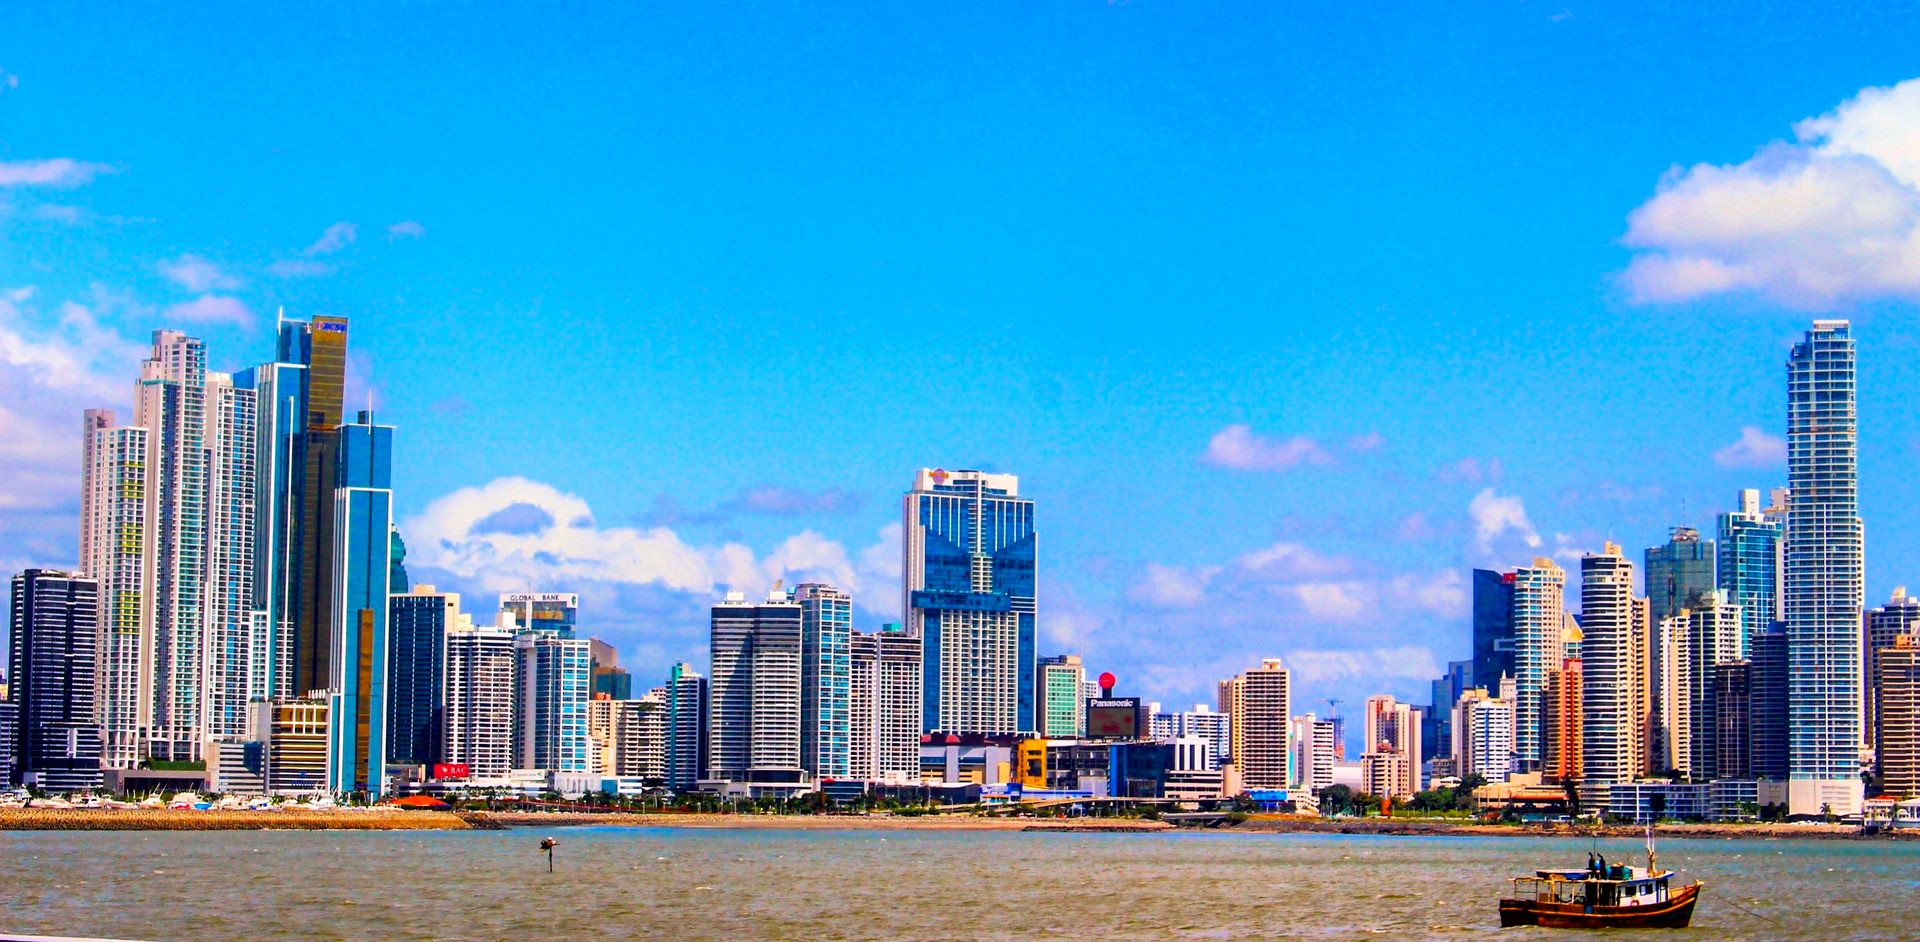
Ciudad de Panamá: el distrito financiero y la torre F&F, el Tornillo
Superintendencia de Bancos de Panamá Acuerdo 1-2026 · Art. 14

Desde 2026 es obligatorio saber desde dónde se conecta cada cliente nuevo.

Con qué dispositivo, por qué red y si está donde dice estar. La norma lo llama geolocalización inferencial. El software para cumplirla ya existe, es panameño y se conecta a su sistema actual.

QuickCheckDevice Intelligence

La herramienta especializada en onboarding digital que se acopla a sus sistemas bancarios por API.

Documento oficialAcuerdo No. 1-2026Superintendencia de Bancos de Panamá · 16 de enero de 2026 · Reemplaza al Acuerdo 10-2015
Artículo 14

Los bancos que abran cuentas o presten servicios por medios digitales deben contar con mecanismos de vinculación que incorporen obligatoriamente la geolocalización inferencial del solicitante.

Plazo de adecuación · 30 de junio de 2027
—días
Un proyecto en el core bancario tarda meses: el plazo se alcanza empezando este año.
01 Geolocalización inferencial

Qué es la geolocalización inferencial y cómo la hace el motor.

Es saber dónde está una persona sin pedirle el GPS: la conexión, el dispositivo y el contexto digital dejan pistas, y al combinarlas se estima la ubicación real. Así la define el Artículo 14. El motor lo hace en cada apertura, en menos de un segundo.

1Señales de la red

Dirección IP, proveedor, tipo de red, y si hay una VPN, un proxy o la red TOR de por medio.

2Señales del dispositivo

Zona horaria, idioma y región configurados, si el equipo es real y si el banco ya lo conocía.

3Contexto digital

Hora, ritmo de uso, sesiones anteriores y coherencia con el domicilio que el cliente declaró.

=Ubicación estimada y puntaje de riesgo

Una decisión por sesión: permitir, pedir segundo factor, revisar o bloquear.

Un ejemplo, en quince segundos. Juan dice vivir en Panamá y abre una cuenta desde la app del banco. Sin preguntarle nada, el motor hace cuatro cosas.

  1. 1. Reconoce el teléfonoSabe qué equipo es, si es real o simulado y si el banco ya lo había visto antes, aunque cambie de red o borre las cookies.
  2. 2. Mira por dónde se conectaDetecta que la conexión viene de Caracas y que pasa por una VPN, un servicio que sirve para esconder la ubicación real.
  3. 3. Lo compara con lo que Juan declaróDijo Panamá, se conecta desde Venezuela y hasta el reloj de su teléfono está en la hora de Caracas. Las piezas no cuadran.
  4. 4. Califica el riesgo y recomienda qué hacerCada señal suma puntos. Con 70 sobre 100 el riesgo es alto: el banco pide un segundo factor antes de abrir la cuenta, y todo queda registrado como evidencia para el supervisor.
Leyendo el dispositivo
JR
Juan Rodríguez · Apertura de cuentaApp móvil · declara domicilio en Panamá · sesión 7f3a-21c
Dispositivo sin cookies
iPhone 15 · iOS 17reconocido
Emulador o botno
Modo incógnitono
Visto antes en el banco3 veces
Red proveedor y anonimato
ConexiónVPN detectada
Proveedordatacenter
TOR o proxyno
Ubicación por IPCaracas, VE
Comparación con lo declarado
País declaradoPanamá
País de la conexiónno coincide
Zona horaria del equipoAmerica/Caracas
PAVE
Riesgo reglas activadas
VPN detectada+25
País no coincide+30
Zona horaria distinta+15
0/100
2Pedir segundo factor
Datos de ejemplo. Los puntos por regla son los reales del motor y se ajustan a la política de cada banco.

Especializado en onboarding digital. Se acopla a su core bancario por API.

Apertura de cuentas, inicio de sesión y transacciones: la misma evaluación en todos sus canales digitales, sin cambiar de plataforma y sin frenar al cliente que viene de buena fe.

02 Ventajas

Lo que marca la diferencia frente a cualquier otra opción.

Nueve capacidades que vienen incluidas en el motor, sin módulos aparte ni licencias de terceros.

Ve a través de VPN, proxy y TOR

Detecta redes de anonimización y centros de datos. La red TOR y los emuladores bloquean por sí solos, sin importar el resto del puntaje.

Reconoce el dispositivo sin cookies

Una identidad estable con 11 señales técnicas que sobrevive al cambio de IP, a la VPN, al modo incógnito y a la limpieza de cookies.

Viaje imposible

Dos sesiones del mismo cliente en lugares que nadie puede recorrer en ese tiempo. Se bloquea antes de que pase nada.

Catálogo de 240 jurisdicciones

Cada país con su nivel de riesgo según GAFI, OFAC y la Unión Europea, mantenido por cumplimiento. El banco veta los que decida.

Reglas y umbrales del banco

Cada regla suma los puntos que el banco defina y los umbrales de riesgo se ajustan a su política. Cuatro acciones posibles, siempre las mismas.

Respuesta en menos de 200 milisegundos

La decisión llega antes de que el cliente termine el formulario. Nada de esperas ni pasos extra para quien viene de buena fe.

Evidencia que nadie puede alterar

Cada sesión queda encadenada con un sello criptográfico e informe en PDF. Si alguien toca un registro, la cadena lo delata.

El caso llega explicado por IA

Las sesiones que van a revisión traen una narrativa en lenguaje claro y la conexión enriquecida con datos del proveedor y del dominio.

Web, móvil y core bancario

Componentes para portal web, apps Android e iOS y plataformas Temenos, más una API propia documentada para el core.

03 La norma en detalle

Lo que exige el Artículo 14, señal por señal.

El artículo enumera las señales técnicas con las que el banco debe estimar dónde está el cliente. Esta es la lista oficial y lo que el motor hace con cada una.

Acuerdo No. 1-2026, Superintendencia de Bancos de Panamá16 de enero de 2026 · Prevención del uso indebido de los servicios bancarios y fiduciarios
Artículo 14. Vinculación de clientes nuevos por medios digitales o remotos.
Los bancos que abran cuentas o presten servicios por medios digitales deben contar con mecanismos de vinculación basados en riesgo que incorporen obligatoriamente la geolocalización inferencial del solicitante, como fuente primaria de evaluación de riesgo, para verificar el domicilio declarado y frenar aperturas desde jurisdicciones de alto riesgo, sancionadas o incoherentes con lo que dice el solicitante.Resumen del texto oficial. El artículo define geolocalización inferencial como estimar la ubicación combinando señales de red, dispositivo y contexto digital, aun sin coordenadas físicas.

Las señales que el artículo exige, y cómo las cubre el motor

  • Dirección IPde dónde viene
  • Tipo de redfija · móvil · servidor
  • Proveedor de internetquién da la conexión
  • Redes privadas virtuales (VPN)+25 puntos
  • Proxies+20 puntos
  • Redes de anonimizaciónTOR · bloquea
  • Zona horariala hora del equipo
  • Configuración regional del equipoidioma · región
Días que quedan para el plazo de adecuación del Art. 14
—días
Vence el 30 de junio de 2027 (Art. 53)
Un proyecto en el core bancario tarda meses entre evaluación, contratación, integración y prueba. El plazo se alcanza empezando este año.
16 ene 2026Se dicta el Acuerdo 1-2026. Deroga el 10-2015, el 1-2013, el 8-2000 y el 10-2000.
jul 2026Entra a regir, seis meses después de su promulgación (Art. 52).
31 ene 2027Adecuación para el análisis y cierre de alertas en máximo 60 días calendario (Art. 25).
30 jun 2027Adecuación para la geolocalización inferencial en la vinculación digital (Art. 14).

El motor trabaja con señales técnicas de la sesión y no requiere GPS. Cuando el banco activa la ubicación del teléfono, se hace con el consentimiento que exige la Ley 81 de 2019 sobre protección de datos personales.

04 Qué es

Qué es Device Intelligence, en palabras simples.

En la sucursal, el oficial ve cómo llega la persona. En el canal digital nadie lo veía. Device Intelligence es esa mirada: observa lo que el dispositivo, la conexión y el comportamiento cuentan por sí solos, y lo convierte en un puntaje de riesgo y una recomendación.

El dispositivo

Qué equipo es, si es real o un emulador, si ya lo vio el banco aunque cambie de IP, de red o borre las cookies.

  • Reconoce el equipo aunque cambie de red o borre las cookies
  • Emuladores, bots y modo incógnito
  • Equipos ya conocidos y equipos nuevos

La red y la ubicación

Desde dónde se conecta de verdad y si lo esconde: VPN, proxy, red TOR, centros de datos, país y zona horaria del equipo.

  • Ubicación sin GPS ni permisos del cliente
  • Coherencia con el domicilio declarado
  • Jurisdicciones de riesgo (GAFI, OFAC, UE)

El comportamiento

Si algo no cuadra con la historia del propio cliente: sesiones en dos países en la misma hora, ritmo de máquina, un mismo equipo detrás de muchas identidades.

  • Viaje imposible y velocidad sospechosa
  • Lo habitual de cada cliente, para notar lo raro
  • Cuentas vinculadas por dispositivo
Cada apertura, inicio de sesión o transacción recibe una de cuatro respuestas: permitir, pedir segundo factor, enviar a revisión o bloquear. Y queda registrada como evidencia.La recomendación la aplica el banco según su política. El motor no autentica ni mueve dinero: aporta la evidencia digital que hoy falta en el expediente.
05 Cómo se pone en marcha

Cuatro pasos, sin tocar su plataforma.

El banco no cambia de app, de portal ni de sistema central. Agrega una pieza pequeña en el canal digital y recibe la recomendación al instante.

PASO 1

Una pieza en su canal

Un componente pequeño se instala en la app o el portal del banco. El cliente no nota nada: la pantalla es la misma de siempre.

WebAndroid e iOSTemenos / VoltMX
PASO 2

Se leen las señales

En cada apertura, inicio de sesión o transacción, la pieza recoge decenas de señales técnicas del dispositivo y la conexión.

Sin preguntar nadaSin GPS
PASO 3

El motor decide

Ubica la conexión, reconoce el dispositivo, lo compara con lo declarado y aplica las reglas de riesgo del banco. Todo antes de que el cliente termine de llenar el formulario.

PermitirSegundo factorRevisiónBloquear
PASO 4

Queda la evidencia

Cada evaluación se guarda con un sello que impide alterarla después. Lo que pide el auditor y el supervisor queda listo desde el primer día.

Registro inalterableExpediente del cliente
Con agentes de IA, el analista recibe el caso ya explicado

Las sesiones que van a revisión llegan con una narrativa en lenguaje claro: qué señales se activaron, por qué importa y qué conviene hacer. El equipo de cumplimiento decide más rápido y atiende más casos con la misma gente.

06 El producto

Así se ve en su banco.

Pantallas reales de QuickCheck Device Intelligence, tal como se entrega. Cada persona del banco ve lo que le corresponde: el gerente, el oficial de cumplimiento y el equipo de sistemas.

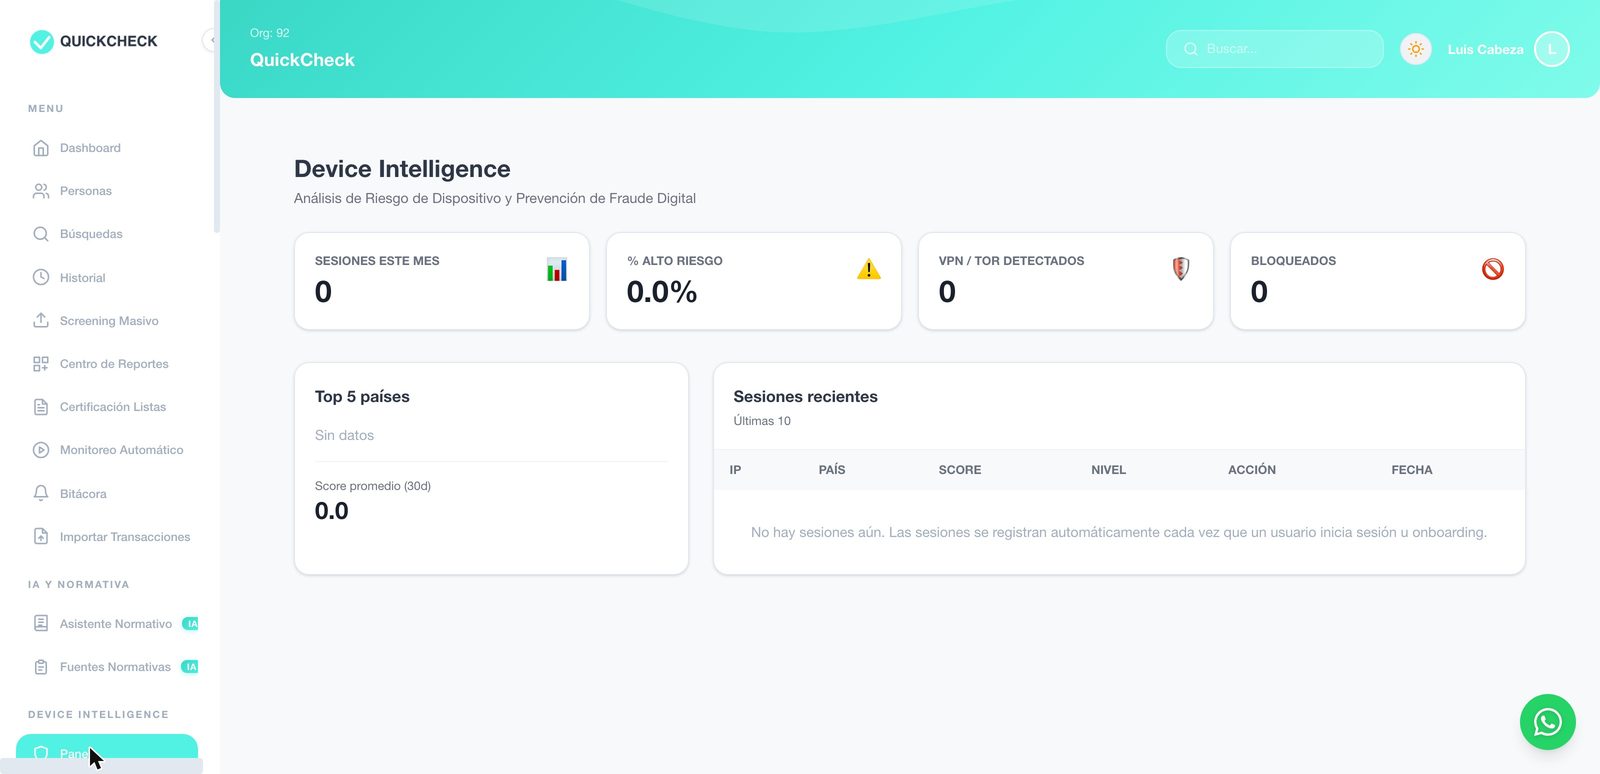
Panel de Device Intelligence: sesiones del mes, alto riesgo, VPN y TOR detectados, bloqueadas y países
Lo que ve el gerenteEl panel del mes: sesiones evaluadas, porcentaje de alto riesgo, VPN y TOR detectados, bloqueos y países. Aquí recién instalado, antes de la primera sesión.
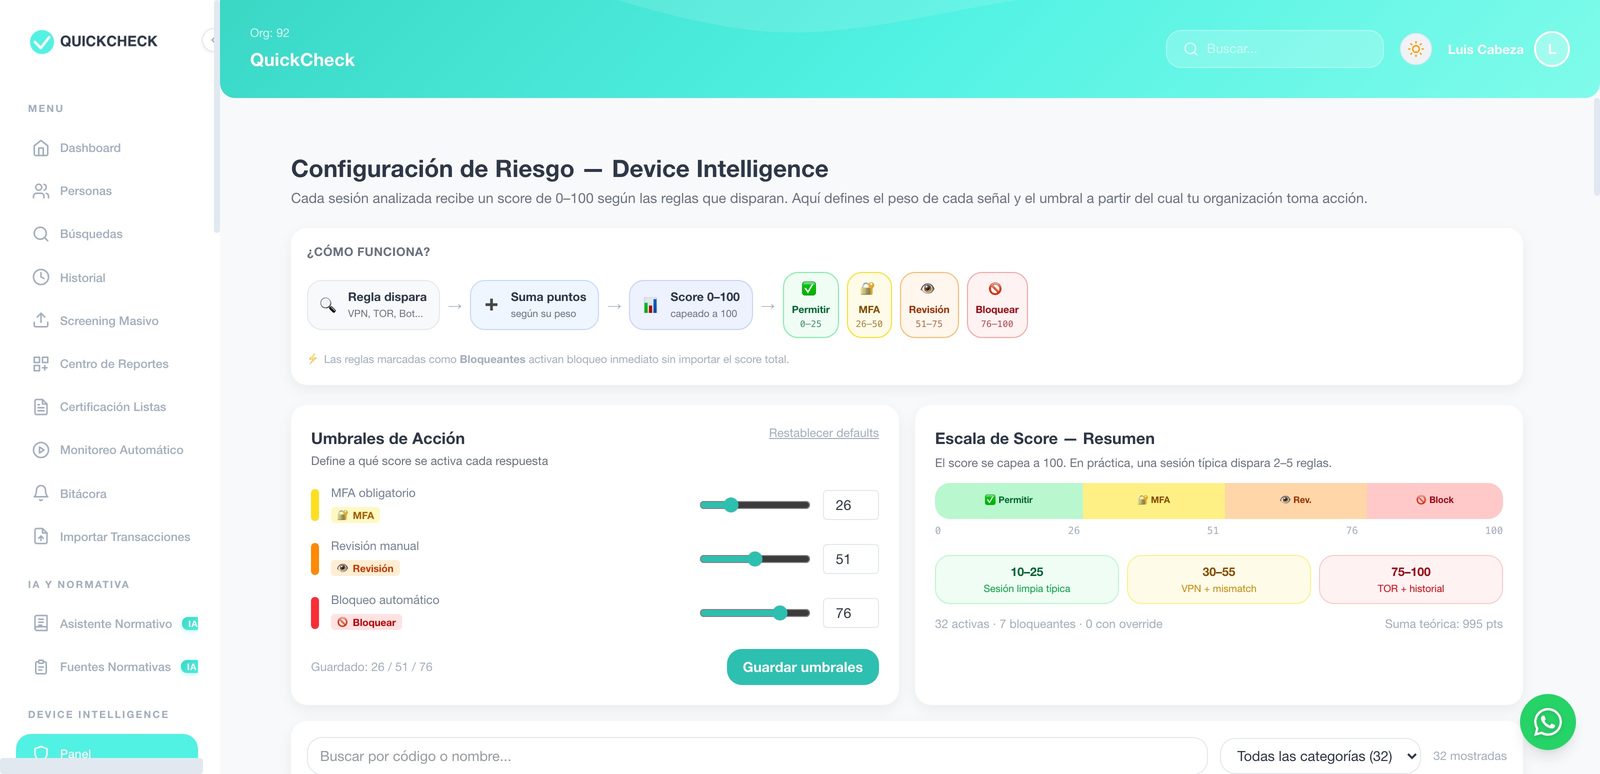
Configuración de riesgo: reglas con sus puntos y umbrales de acción
Lo que define cumplimientoCada regla con sus puntos y los umbrales de acción del banco: permitir, segundo factor, revisión o bloqueo. Se ajusta sin programar.
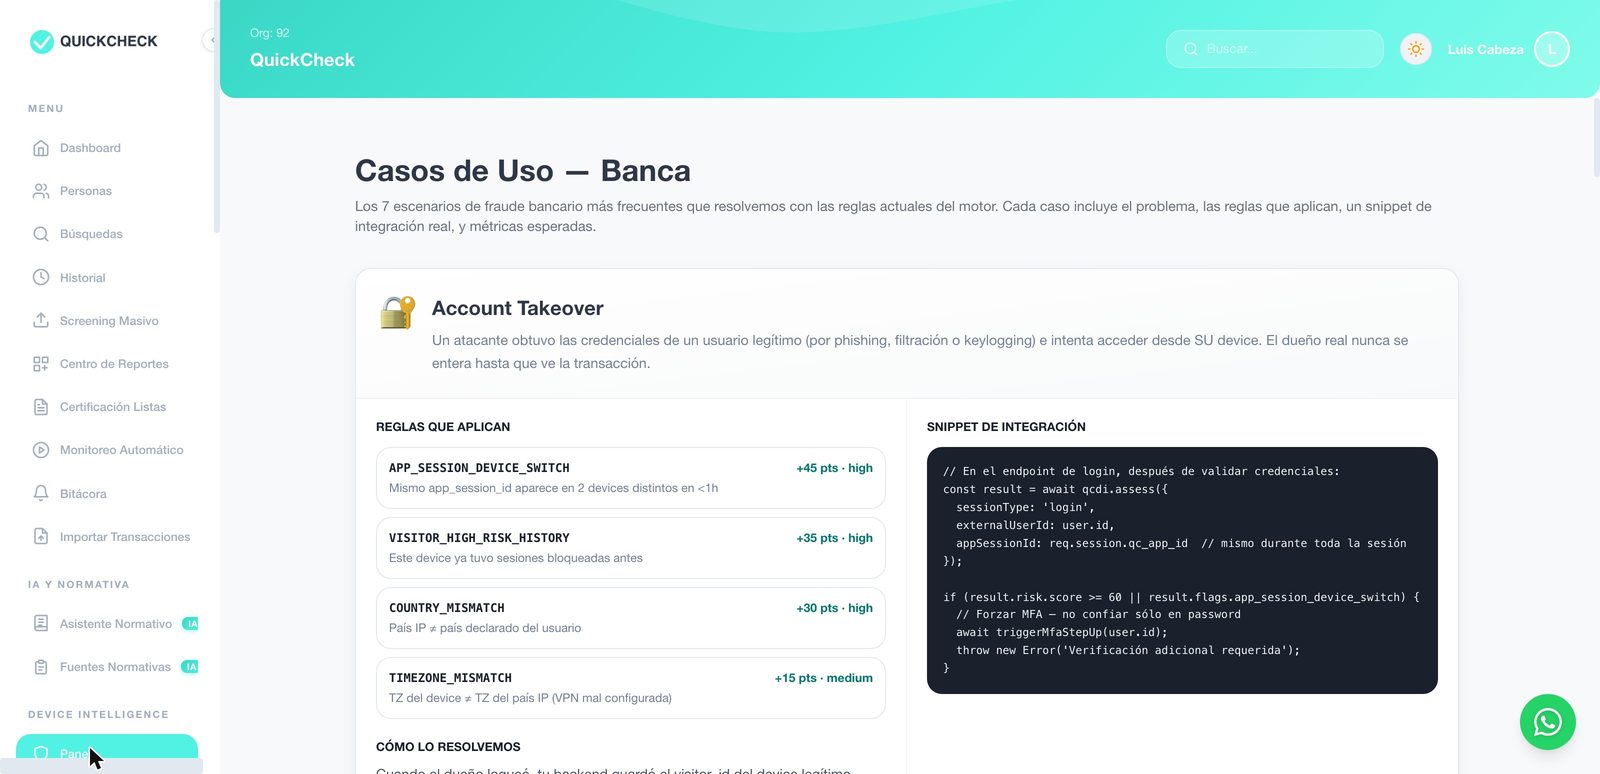
Casos de uso para banca: toma de cuenta con las reglas que aplican y el fragmento de integración
Los casos de la banca, resueltosToma de cuenta, apertura fraudulenta y otros escenarios frecuentes: cada uno con las reglas que aplican y el fragmento de integración listo para su equipo.
Para su equipo de sistemas

Una llamada, una respuesta.

El canal del banco envía las señales al motor y recibe la decisión en la misma respuesta, en menos de 200 milisegundos. Documentación completa, componentes para web, Android, iOS y Temenos, y el equipo de CoreTech acompañando la integración.

POST /api/v1/sdk/device-intel/assess
{ "session_type": "onboarding",
  "context": { "declared_country": "PA", "external_user_id": "CLI-00123" },
  "device": { ... }, "network": { ... } }

Respuesta
{ "risk_level": "medium", "action_taken": "require_mfa",
  "device_risk_score": 35, "risk_factors": [ "VPN_DETECTED" ] }
07 Seguridad y respaldo

Protegido por Cloudflare, alojado en Microsoft Azure: seguridad de banco.

Un motor que decide sobre aperturas de cuenta tiene que ser tan seguro como el banco que lo usa. Por eso corre sobre dos plataformas que la banca ya conoce.

Cloudflare
Escudo frente a internet

Todo el tráfico hacia el motor pasa primero por el firewall de aplicaciones de Cloudflare. Los ataques de denegación de servicio, los bots y las inyecciones se frenan antes de tocar el sistema.

Microsoft Azure
Nube de grado bancario

El motor corre en Microsoft Azure, la misma nube que usan bancos y gobiernos, con despliegue automatizado y controlado desde Azure DevOps. Nada se instala a mano.

Acceso protegido

Sesiones cifradas, doble factor de autenticación para el equipo del banco e inicio de sesión con la cuenta corporativa de Microsoft o Google.

Registro inalterable

Cada evaluación queda encadenada con un sello criptográfico. Si alguien tocara un registro, la cadena lo delata. Es lo que pide el auditor.

API propia y documentada

El banco se conecta directo, sin intermediarios ni licencias de terceros. La documentación y el soporte son de CoreTech.

08 Qué detecta

Seis situaciones que hoy nadie ve.

Cada regla suma puntos. El puntaje de 0 a 100 define el nivel de riesgo y la acción. Los umbrales y los puntos se ajustan a la política de cada banco.

Apertura detrás de una VPN

+25 · +30

El solicitante declara Panamá, pero la conexión sale de otro país a través de una VPN comercial.

55 de 100Riesgo alto: segundo factor

Viaje imposible

+40 · bloquea

Una sesión en Panamá a las 9:00 y otra con las mismas credenciales en Madrid a las 9:40. Nadie se mueve a más de 1.000 km/h.

Regla bloqueanteBloquear

Un equipo, muchas identidades

identidad persistente

El mismo dispositivo abre seis solicitudes con seis cédulas distintas, cambiando de IP y limpiando cookies. El motor lo reconoce igual.

Visitante baneado +80Bloquear

Bot o emulador

+50 · bloquea

No hay una persona con un teléfono: hay un programa que llena formularios en serie desde un equipo simulado.

Regla bloqueanteBloquear

Jurisdicción de alto riesgo

+35

La conexión proviene de un país en lista gris del GAFI o señalado por OFAC o la UE. El catálogo cubre unos 240 países y lo mantiene cumplimiento.

35 de 100Riesgo medio: permitir y marcar

Red TOR o país vetado por el banco

+40 · +50 · bloquean

Redes de anonimización y países que el propio banco decidió no atender. Ambas reglas bloquean sin importar el resto del puntaje.

Regla bloqueanteBloquear
09 Sus sistemas actuales

No reemplaza nada. Se suma.

Los bancos de la plaza ya operan con herramientas separadas: formulario de debida diligencia, matriz de riesgo, monitoreo de transacciones y consulta de listas. Ninguna de ellas ve el dispositivo ni la conexión. Device Intelligence llena ese vacío y convive con todas.

1App y portal del banco

El cliente abre una cuenta, inicia sesión o hace una transacción. El canal digital recoge las señales del dispositivo y de la conexión, sin preguntarle nada.

su canal digital, sin cambios visibles
señales
2Device Intelligence

El motor ubica la conexión, reconoce el dispositivo, lo compara con lo declarado y aplica las reglas de riesgo del banco en menos de 200 milisegundos.

motor de CoreTech, conectado por API
recomendación
3Core bancario

Recibe la recomendación y aplica la decisión según la política del banco: permitir, pedir segundo factor, enviar a revisión o bloquear.

su sistema central, el que ya tiene
4
La evidencia alimenta lo que el banco ya usa hoy

El puntaje de dispositivo se incorpora al expediente del cliente y a la matriz de riesgo como un factor más. Nada se reemplaza.

  • Debida diligencia
  • Matriz de riesgo
  • Monitoreo de transacciones
  • Consulta de listas

Lo que recibe el banco

10 Por qué CoreTech

Empresa panameña experta en desarrollo de software e inteligencia artificial.

CoreTech desarrolla software, integra agentes de inteligencia artificial y protege infraestructura para empresas en Panamá. Tenemos cuatro plataformas propias operando en clientes reales. Device Intelligence nació dentro de QuickCheck, nuestra plataforma de cumplimiento, y hoy lo ofrecemos a los bancos como el software para cumplir con la Superintendencia: el único motor de este tipo desarrollado en el país y ya en evaluación por bancos de la plaza.

Hecho para cumplir con la SBP

Las señales que exige el Artículo 14 son exactamente las que el motor recoge. No es una adaptación de un producto extranjero: es software especializado para la banca panameña.

Compatible con su sistema, con API propia

Se conecta al core y a los canales que el banco ya tiene. No hay que cambiar de plataforma ni depender de un tercero: la API es nuestra y la documentamos para su equipo.

Equipo responsable, en Panamá

Implementación, soporte y ajuste de reglas con gente que conoce la regulación local, atiende en persona y responde en el mismo huso horario.

Seguridad de banco

Protegido por Cloudflare y alojado en Microsoft Azure. Registro inalterable por sesión e informes en PDF con fecha, señales y conclusiones para el auditor.

Skyline de la ciudad de Panamá
Siguiente paso

Pida un demo de prueba y véalo sobre su core bancario.

Contamos con toda la documentación para conectar el motor a su core bancario, y ofrecemos desarrollo complementario para sus integraciones. Escríbanos por WhatsApp y coordinamos el demo con su equipo.

Escríbanos